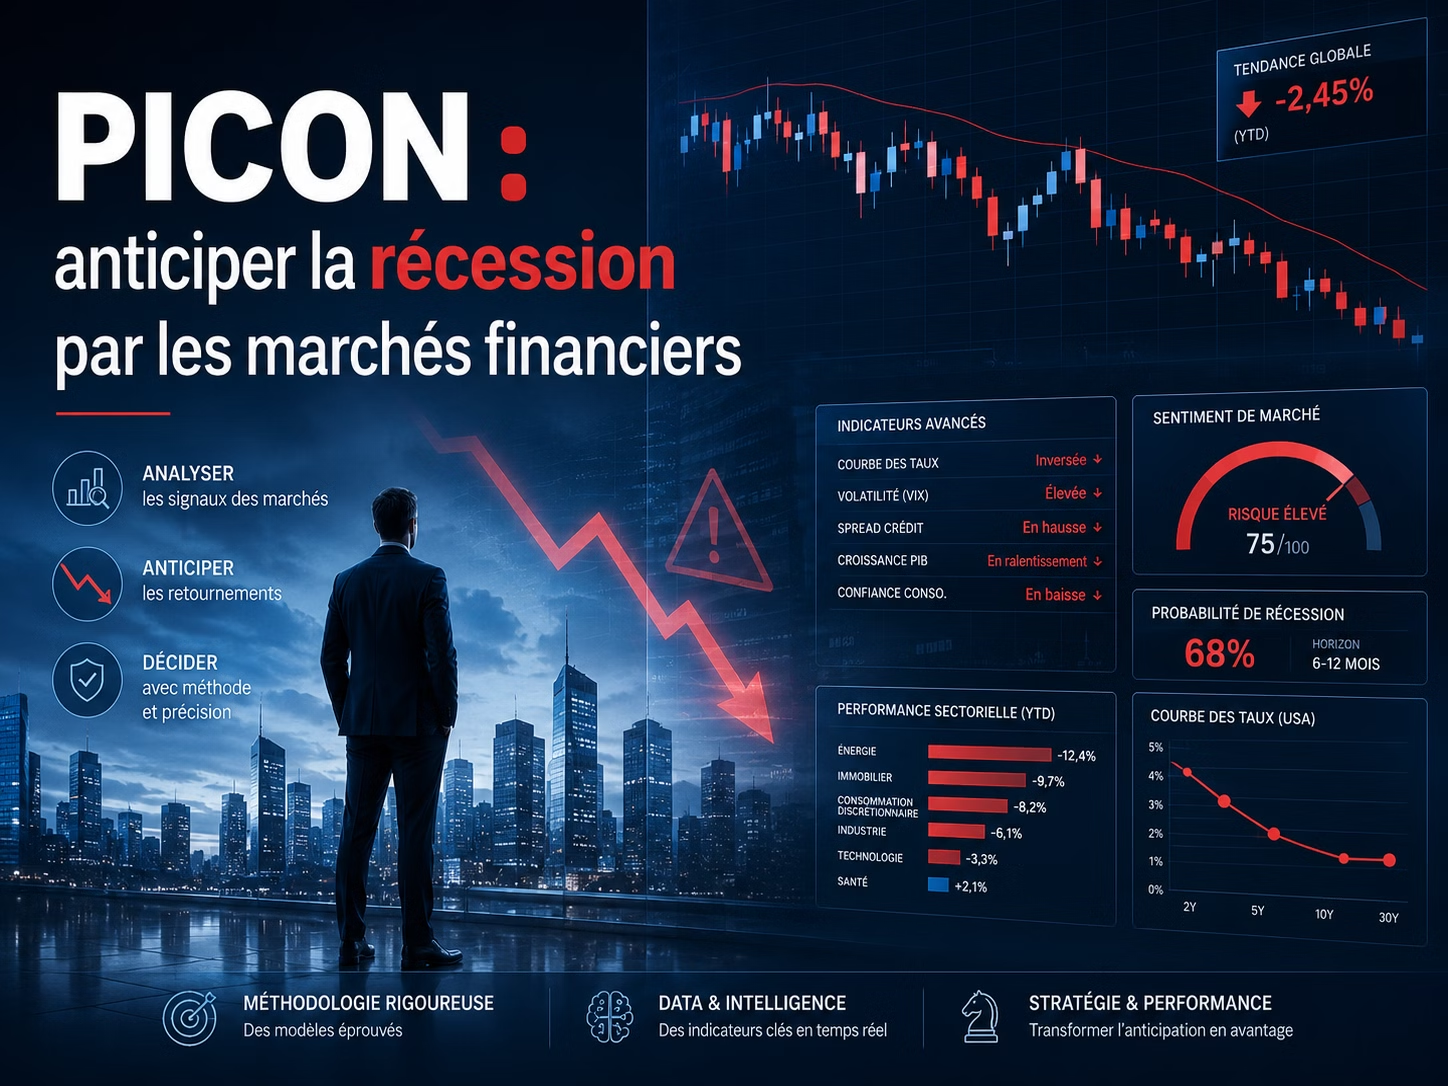
En 2026, la Banque de France publie un indicateur inédit — PICON — qui utilise l’apprentissage automatique pour mesurer chaque jour ce que les marchés financiers anticipent sur le risque de récession. Ce que les professionnels de l’immobilier doivent en retenir.
Pourquoi anticiper les récessions est si difficile — et pourquoi les marchés financiers constituent une boussole
Les récessions économiques comptent parmi les phénomènes macroéconomiques les plus difficiles à anticiper. Les institutions publiques, et en particulier les banques centrales, s’appuient traditionnellement sur des modèles macroéconomiques conçus pour analyser les mécanismes de transmission de la politique monétaire et produire des scénarios à moyen terme. Ces outils reposent en grande partie sur des données agrégées à basse fréquence — mensuelles ou trimestrielles — ce qui les rend peu réactifs aux retournements soudains du cycle économique.
C’est précisément cette limite qui a conduit les économistes à se tourner vers les marchés financiers comme source d’information complémentaire. Les prix d’actifs sont disponibles en temps réel, chaque jour de bourse. Ils reflètent en continu les anticipations des investisseurs, leur aversion au risque, et leur lecture des conditions économiques à venir. Selon la Banque de France, les attentes des investisseurs concernant la trajectoire de l’économie constituent un déterminant central de la dynamique des marchés.
Cependant, la courbe des taux, si elle est un signal puissant, reste un indicateur partiel. Elle ne capture pas l’ensemble des informations contenues dans les prix des actions, des obligations d’entreprises, des devises ou des matières premières. C’est pour dépasser cette limitation que la Banque de France a développé PICON.
PICON : comment l’intelligence artificielle lit le risque de récession dans les prix de marché
PICON (Probabilité Implicite du risque de CONtraction de l’activité) est un modèle développé par la Direction de la Mise en oeuvre de la politique monétaire de la Banque de France. Il repose sur une technique d’apprentissage automatique appelée forêts aléatoires (random forests), qui permet de combiner les prédictions d’un grand nombre d’arbres de décision pour produire une probabilité quotidienne de récession à un horizon donné.
Chaque « arbre » du modèle analyse les données financières disponibles un jour donné et vote pour ou contre une récession dans T trimestres. La proportion d’arbres signalant une récession s’interprète comme une probabilité implicite, comprise entre 0 (expansion quasi-certaine) et 1 (récession quasi-certaine).
Le modèle a été entraîné sur les données 1990–2021 pour les États-Unis, et 2000–2021 pour la zone euro, en excluant la période Covid, considérée comme une récession exogène par nature imprévisible à partir des seuls prix de marché. La période de prévision testée couvre 2022 à 2026.
Un apport essentiel de PICON par rapport aux modèles classiques : il intègre des interactions complexes et non linéaires entre les variables financières. Par exemple, une inversion de la courbe des taux allemande n’aura pas le même impact sur la probabilité de récession selon que les taux courts sont en baisse (signal amplificateur) ou stables (signal atténué).
Les cinq grandes classes d’actifs financiers scrutées par PICON
PICON mobilise un vaste ensemble de données quotidiennes issues des marchés financiers, organisées en cinq grandes catégories. La richesse de cette palette permet au modèle de capter des signaux que la seule courbe des taux souverains ne peut pas révéler.
En zone euro, l’écart de rendement Italie-Allemagne (spread BTP-Bund) et les indices d’obligations d’entreprises à haut rendement jouent notamment un rôle significatif, car ils intègrent les anticipations des investisseurs sur le risque de défaut et leur appétence au risque. C’est cette lecture multiactif qui distingue PICON d’un simple modèle de courbe des taux.
Cinq épisodes majeurs : ce que PICON a détecté — et ce qu’il a su distinguer
La période 2022–2026 constitue un cas d’usage particulièrement riche pour évaluer PICON. Les marchés ont absorbé une série de chocs macroéconomiques et géopolitiques successifs, permettant de tester la capacité du modèle à distinguer les épisodes de stress financier de ceux porteurs d’un risque économique réel.
-
1Printemps–Été 2022
Guerre en Ukraine et premier cycle de hausse des taux : signal de récession élevé
L’invasion de l’Ukraine et les premiers resserrements monétaires en réponse à l’inflation post-Covid ont provoqué un pic de perception du risque de récession. La probabilité implicite atteignait 43 % en zone euro dès mars 2022, portée par la variation rapide des taux souverains et la chute des cours boursiers. La zone euro est apparue significativement plus exposée que les États-Unis.
-
2Mars 2023
Faillites bancaires (SVB, Crédit Suisse) : signal économique et financier simultanés
La faillite de la Silicon Valley Bank le 10 mars 2023 et de Crédit Suisse ont ravivé les craintes d’une crise financière pouvant se propager à l’économie réelle. PICON a capté cette montée des risques principalement via la classe des obligations d’entreprises. Les craintes de récession ont persisté plus longuement en zone euro qu’aux États-Unis.
-
3Automne 2023
Scénario « higher for longer » : taux élevés durables et incertitudes géopolitiques
Le déclenchement du conflit au Moyen-Orient et l’anticipation de taux durablement élevés des banques centrales ont renforcé les craintes d’un impact retardé du resserrement monétaire sur l’investissement et la consommation. La pente des taux souverains allemands, inversée depuis 2022, a contribué jusqu’à 10 points de pourcentage à la probabilité implicite de récession en zone euro sur cette période.
-
4Août 2024 — Avril 2025
Débouclage de carry trades et droits de douane : stress financier sans risque économique
C’est ici que PICON révèle toute sa valeur ajoutée. Le débouclage de positions de carry trade sur le yen (août 2024) et les annonces de droits de douane américains (« Liberation day », avril 2025) ont provoqué des turbulences boursières significatives — mais PICON n’a pas signalé de hausse du risque de récession à deux trimestres. Le modèle a correctement distingué stress financier et risque économique structurel.
-
5Avril 2026
Guerre en Iran : remontée du risque de récession à 21 % en zone euro
Le 14 avril 2026, dans le contexte de la guerre en Iran et des incertitudes sur la trajectoire de l’inflation, la probabilité implicite de récession dans deux trimestres en zone euro atteignait 21 % selon PICON — un signal à surveiller, qui reste néanmoins inférieur aux pics de 2022.
Marchés financiers et immobilier : les connexions à intégrer dans votre veille économique
L’activité immobilière est profondément cyclique, et les anticipations des marchés financiers précèdent souvent les mouvements du marché immobilier de plusieurs mois. Comprendre ce que PICON mesure, c’est comprendre les mécanismes qui conditionnent les taux de crédit, les volumes de transactions et la santé des locataires commerciaux.
Taux de crédit immobilier
Les taux longs souverains — au coeur du modèle PICON — conditionnent directement les barèmes de crédit immobilier. Une inversion prolongée de la courbe des taux annonce souvent une future détente des conditions de financement, donc un rebond potentiel de la demande d’accession à la propriété.
Volumes de transactions
Les épisodes de stress financier identifiés par PICON précèdent généralement un ralentissement des transactions. Savoir distinguer un stress passager (carry trade sur le yen) d’un risque économique profond (crise bancaire) aide à calibrer son activité commerciale avec discernement.
Immobilier d’entreprise
Les obligations d’entreprises à haut rendement — très scrutées par PICON — reflètent la santé financière des locataires commerciaux et industriels. Leur stress préfigure des difficultés de renégociation de baux et des hausses de taux de vacance locative.
Chocs géopolitiques
Les guerres en Ukraine et en Iran illustrées dans PICON montrent que les chocs géopolitiques impactent d’abord l’énergie et l’inflation — deux déterminants clés du pouvoir d’achat immobilier et des coûts de construction.
La pente des taux allemands : un signal qui a pesé jusqu’à 10 points de pourcentage sur la probabilité de récession en zone euro
Selon le Bulletin de la Banque de France (mai-juin 2026), la contribution de l’inversion de la courbe des taux souverains allemands a atteint 10 points de pourcentage sur la probabilité implicite de récession entre 2023 et début 2025. Cependant, PICON démontre que ce signal, pris isolément, ne suffit pas à déclencher une alerte de récession — c’est la combinaison avec l’évolution des autres classes d’actifs qui fait la différence. Consulter le Bulletin de la Banque de France n°264/2 pour l’étude complète.
Cinq enseignements de PICON pour les professionnels de l’immobilier
Voici les enseignements pratiques à tirer de l’analyse publiée par la Banque de France :
1. Toute volatilité boursière ne signifie pas récession imminente. PICON le démontre clairement : les turbulences d’août 2024 (carry trade) et d’avril 2025 (droits de douane) n’ont pas correspondu à un risque économique structurel élevé. Distinguer volatilité financière passagère et risque conjoncturel réel évite les décisions commerciales trop défensives au mauvais moment.
2. La zone euro reste plus sensible aux chocs énergétiques et géopolitiques que les États-Unis. Sur l’ensemble de la période 2022–2026, la probabilité de récession perçue en zone euro a systématiquement dépassé celle mesurée outre-Atlantique lors des crises géopolitiques, un signal utile pour les professionnels opérant sur des marchés immobiliers européens.
3. Les obligations d’entreprises à haut rendement sont des indicateurs avancés de la santé des locataires commerciaux. Leur stress en mars 2023 a précédé des difficultés dans l’immobilier commercial. Les suivre, même de loin, relève de la culture économique attendue d’un professionnel averti.
4. La courbe des taux inversée est nécessaire mais insuffisante. C’est la combinaison de plusieurs signaux — taux, actions, crédit, devises — qui révèle un risque de récession crédible. Cette logique multifactorielle est aussi celle qui devrait guider l’analyse de votre marché local.
5. Les modèles IA renforcent l’analyse professionnelle, ils ne la remplacent pas. L’effet « boîte noire » des forêts aléatoires est compensé par l’estimation de la contribution de chaque variable (valeurs SHAP), ce qui garantit la transparence méthodologique. Cette exigence de traçabilité vaut également pour tout usage professionnel de l’IA dans l’immobilier. Pour approfondir ces compétences, découvrez nos formations dédiées à l’IA appliquée à l’immobilier.
Renforcez votre culture économique et financière
Maîtriser les signaux macroéconomiques qui influencent le marché immobilier, c’est une compétence professionnelle à part entière. Nos formations ALUR à distance vous permettent de valider vos 42 heures de formation obligatoires tout en élargissant vos connaissances sectorielles.
Découvrir les formationsPour aller plus loin
Textes de référence
- Bulletin de la Banque de France n°264/2, mai-juin 2026 — Descombes T., Torres C., Sabalot P. : « Mesurer en temps réel les anticipations par les marchés financiers du retournement de l’activité économique »
- Autorité des marchés financiers (AMF) — cadre réglementaire des marchés d’actifs en France
- ACPR (Autorité de Contrôle Prudentiel et de Résolution) — surveillance du secteur financier français
PICON et les marchés financiers : ce que le professionnel de l’immobilier doit retenir
Basé sur le Bulletin de la Banque de France n°264/2, mai-juin 2026 (Descombes, Torres, Sabalot) — Ce document est fourni à titre pédagogique et informatif.
Il ne constitue pas un conseil financier ou économique. Consultez un professionnel qualifié pour toute décision d’investissement.